TORNA IL SALONE DEL LEASING, +3,2% LO STIPULATO 2026
Il 28-29 ottobre l’ecosistema al servizio della crescita delle imprese, si incontra, dialoga con le istituzioni italiane ed europee e le associazioni di categoria e guarda al futuro.
Giunto alla IX edizione, il 28 e 29 ottobre 2026 torna a Milano LEASE - Il Salone del Leasing organizzato da Assilea.
Scenari internazionali e sfide del leasing, politiche europee, mercati e investimenti, A.I. e fattori di cambiamento, transizione energetica e capitale umano, banche e intermediari creditizi, imprese e pubbliche amministrazioni, normativa e semplificazione, sono i principali temi di confronto delle 12 tra tavole rotonde e interventi, organizzati in 3 sessioni tematiche:
28 ottobre La nuova geoeconomia: mercato, credito e investimenti
Le frontiere del leasing tra regolamentazione e innovazione
29 ottobre Il leasing che abilita il cambiamento: Immobiliare, Strumentale, Auto
Tra gli altri, in calendario i contributi e gli interventi di Angelo Camilli, Vicepresidente di Confindustria per il Credito, la Finanza e il Fisco, Gregorio De Felice, Chief Economist Intesa Sanpaolo, Alessandro Fontana, Direttore Centro Studi Confindustria, Marco Fortis, Vicepresidente e Direttore Fondazione Edison, Renato Loiero, Consigliere del Presidente del Consiglio per le politiche di bilancio, Antonio Patuelli, Presidente ABI, Almorò Rubin de Cervin, Capo del dipartimento Regolamentazione e vigilanza bancaria della DG Stabilità finanziaria, servizi finanziari e Unione dei mercati dei capitali della Commissione europea.
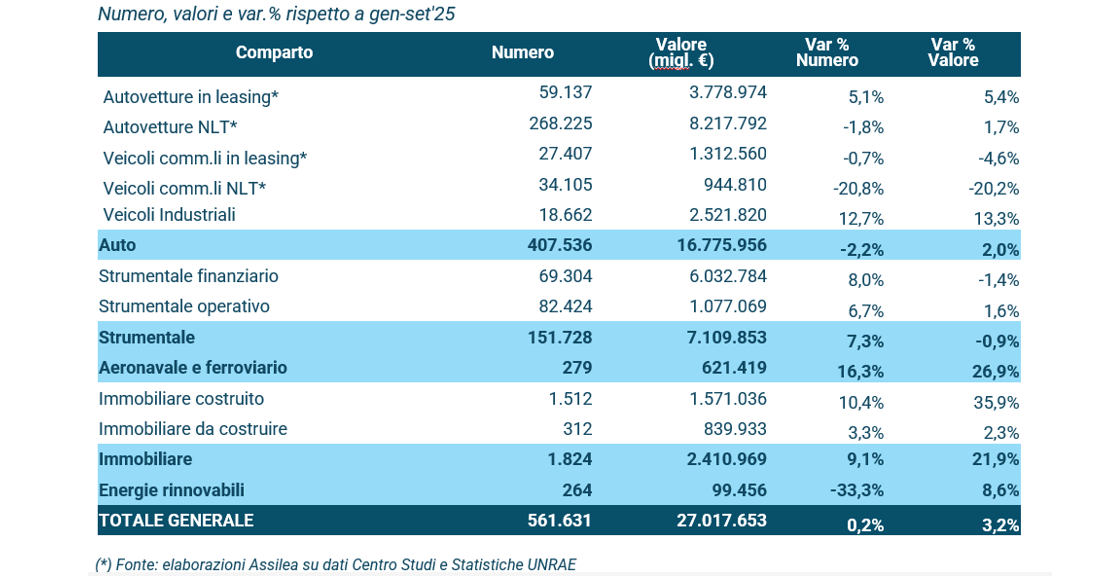
Nel periodo gennaio-settembre 2026 lo stipulato leasing è cresciuto del +3,2%, segnando un picco nel 2° trimestre e una sostanziale stabilità nel 3°, con un volume di 27 mld di euro e un incremento particolarmente solido del comparto Immobiliare. I Beni strumentali mostrano una stabilizzazione, cresce il settore Auto, con un’elevata incidenza delle alimentazioni green.
In Europa il leasing si conferma una delle forme di finanziamento più rilevanti per le PMI e primeggia insieme alle linee di credito/scoperto di conto corrente, posizionandosi ben davanti ai finanziamenti bancari, ai crediti bancari agevolati e al credito per il commercio. Il nostro Paese si assesta al 4° posto per stipulato e l’industria del leasing italiana, guardando a economie paragonabili come quelle di Francia e Germania, presenta ancora margini di espansione.
“Il leasing è un ecosistema al servizio della crescita, dello sviluppo e dell’ammodernamento delle imprese e il Salone è il momento in cui suoi principali attori si incontrano, dialogano con le istituzioni italiane ed europee e le associazioni di categoria e si interrogano sul futuro” - spiega Paolo Guzzetti, Presidente di Assilea. “Nonostante il perdurare di un contesto di elevata incertezza per le imprese, causato dalle tensioni geoeconomiche e dalla ridefinizione dei rapporti commerciali in atto a livello globale, anche nel 2026 cresce il sostegno del credito leasing alle PMI italiane e lo stipulato chiude i primi nove mesi dell’anno in positivo. Dalla lettura dei dati e, soprattutto, dagli autorevoli interventi che saranno ospitati a LEASE 2026, potranno emergere riflessioni e indicazioni per la politica industriale del Paese e della UE”.
“L’edizione di LEASE 2026 si arricchisce ulteriormente nell’offerta, sia in termini qualitativi, sia quantitativi” - aggiunge Giuseppe Schlitzer, Direttore Generale di Assilea - “partendo da un’analisi geopolitica ed economica, passando per la frontiera tecnologica, fino alle verticali sui tre mercati di riferimento. Il leasing rappresenta un formidabile strumento di sviluppo e, a maggior ragione nel contesto attuale, la riflessione del Salone è incentra su come svilupparlo per sostenere la propensione agli investimenti, sulla ricerca dell’equilibrio tra regolamentazione e accesso al credito, sul ruolo dell’Intelligenza artificiale e della transizione energetica e su quello delle politiche e degli incentivi”.
Le principali dinamiche di mercato del leasing nei primi nove mesi del 2026
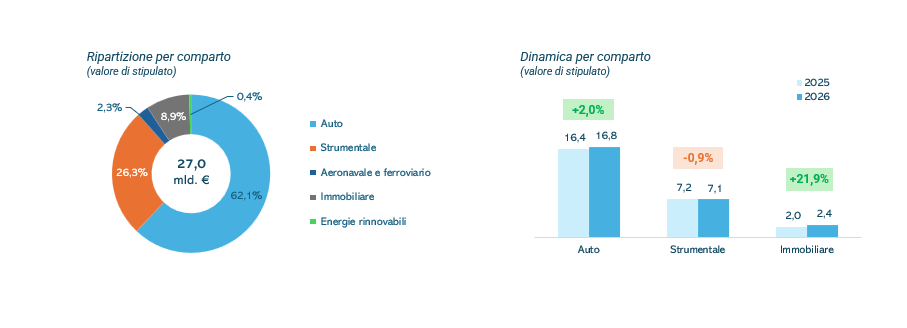
- Il settore Auto (autoveicoli, veicoli commerciali e veicoli industriali) si conferma il principale segmento del mercato leasing, con oltre il 62,1% dei volumi finanziati; seguono lo Strumentale (26,3%) e l’Immobiliare (8,9%).
- Il comparto Auto è in leggero aumento in valore (+2,0%), grazie alla spinta degli autoveicoli e dei veicoli industriali, mentre arretrano i veicoli commerciali dopo la forte crescita registrata nel 2025. Un’autovettura elettrica su quattro è finanziata in leasing o noleggio a lungo termine.
- Il leasing Strumentale segna un assestamento (-0,9%) da leggersi dopo il +15,2% del 2025, in particolare dovuto alla flessione del segmento “finanziario” sopra i 2,5 milioni di euro, e si conferma lo strumento di finanziamento preferito dalle PMI, scelto per il 67,3% degli investimenti con Nuova Sabatini, Industria 4.0 e Sabatini Green.
- Il leasing Immobiliare (+21,9%) cresce in tutti i comparti, con il picco del +35% del segmento “costruito” (+77,5% per il taglio sopra i 2,5 milioni di euro), e, per tipologia, degli alberghi e dei centri ricreativi (+51,9%) e degli immobili ad uso ufficio (+45,0%).
Dettaglio comparti
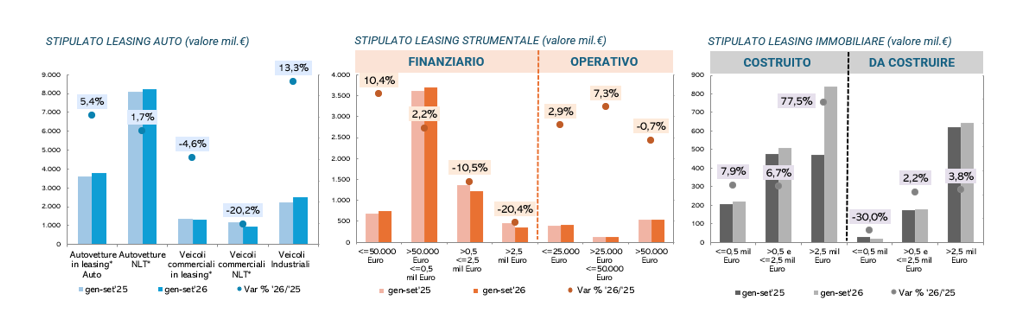
Nel comparto auto cresce in valore il sotto-comparto delle autovetture in leasing (5,4%) e a noleggio a lungo termine (+1,7%) in aumento anche quello dei veicoli industriali (+13,3%). Gli altri segmenti mostrano una flessione: i veicoli commerciali in leasing del -4,6% e quelli a noleggio a lungo termine del -20,2%.
Il valore del leasing strumentale finanziario (-1,4%) mostra percentuali positive per le fasce d’importo inferiori a 0,5 mil. € e superiori per le fasce d’importo più elevata. Risulta invece in crescita il leasing strumentale operativo (+1,6%) con dinamiche positive in tutte le fasce d’importo, ad eccezione di quella superiore a 50.000 euro (-0,7%).
Nel comparto immobiliare, il leasing costruito continua a mostrare una forte crescita (+35,9%) con aumenti in tutte le fasce d’importo. Anche per il leasing immobiliare da costruire, si rileva una crescita - complessivamente pari al +2,3% - trainata dalla dinamica della fascia dei contratti di importo compreso tra 0,5 e 2,5 mil.€ (+2,2%) e a quella dei contratti superiori a 2,5 mil.€ (+3,8%).
Immatricolazione di autovetture 1
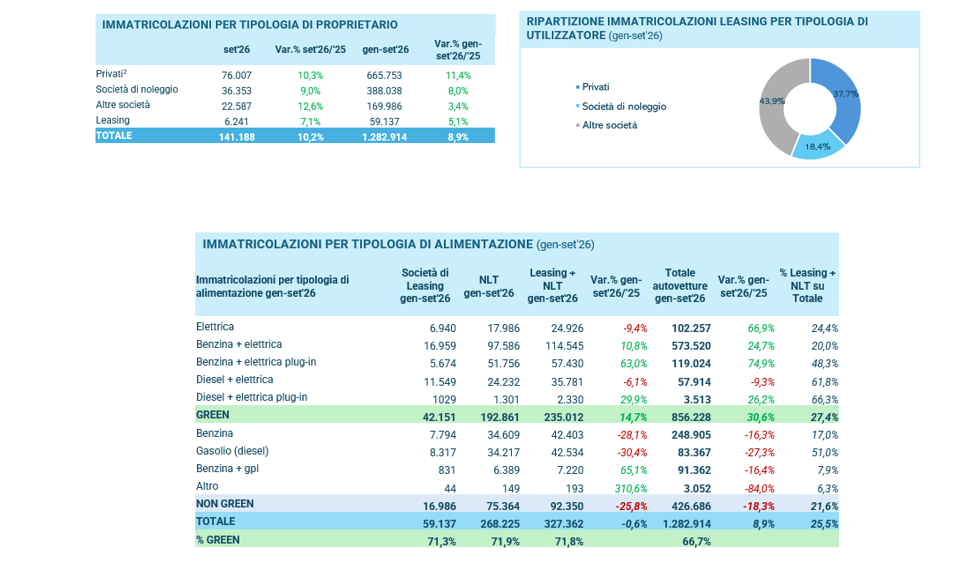
A settembre 2026 le immatricolazioni di autovetture registrano una crescita del +10,2% rispetto a settembre 2025. Nel periodo gennaio-settembre 2026 si registra un +8,0% nel noleggio e un +5,1% nel leasing rispetto allo stesso periodo del 2025. Tra le immatricolazioni leasing (59.137 unità), il 37,7% è destinato a privati2, il 43,9% a società e il 18,4% a società di noleggio.
Le autovetture green (elettriche, ibride e plug-in) in leasing e noleggio a lungo termine crescono del +14,7% con incrementi in tutti i comparti fatta eccezione per le ibride diesel e elettriche. Il peso del green sul totale delle immatricolazioni è pari al 66,7% mentre nel comparto del leasing e NLT sale al 71,8%. Leasing e NLT rappresentano il 27,4% delle autovetture green e il 25,5% del totale delle immatricolazioni.
1 Compresi i fuoristrada
2 Si indicano con la dizione “privati” i soggetti dotati di codice fiscale alfanumerico: i privati consumatori, gli esercenti arti e professioni, i titolari di ditte individuali e le imprese familiari. Su tale aggregato, la quota dei privati consumatori è prossima allo zero.